
程实:舟行木易——2027年全球经济展望
2026-11-14 · zaozhishu.com
在变幻莫测的经济世界中,人们总试图穿透纷繁表象,通过解释过去和理解当下实现对未来的推演。对本质的追问,其实也是对确定性的追寻。然而在万物流变之中,究竟什么才构成真正的不变“忒修斯之船”的古老悖论,由这一点引出了一个耐人寻味的问题:如果一艘船不断被更换损坏的木板,直至最初的材料被全部替代,它是否仍然是原来的那艘船借用《周易》关于“变”的思想,万物虽处于持续流变
在变幻莫测的经济世界中,人们总试图穿透纷繁表象,通过解释过去和理解当下实现对未来的推演。对本质的追问,其实也是对确定性的追寻。然而在万物流变之中,究竟什么才构成真正的不变“忒修斯之船”的古老悖论,由这一点引出了一个耐人寻味的问题:如果一艘船不断被更换损坏的木板,直至最初的材料被全部替代,它是否仍然是原来的那艘船借用《周易》关于“变”的思想,万物虽处于持续流变之中,其运行并非毫无章法,变化之中仍有可以延续的结构与规律。庄子则从另一角度揭示,“同”与“异”并非绝对,判断往往取决于人们如何划定边界、如何理解对象。由此看来,忒修斯之船或许并不存在唯一答案。若以最初的材料定义一艘船,它早已面目全非;若以结构、功能和航行的连续性定义,它却始终可以被视为同一艘船。判断往往始于定义,而何者被视为不变,也决定了变化将被如何理解。这或许正是观察当前全球经济的重要起点。过去数年,全球经济增长范式、贸易网络、金融结构与政策框架持续变化,表面的连续性与内部的异质性同时存在。若以增长率和贸易规模衡量,世界经济似乎仍在熟悉的周期中运行。但若将视角进一步转向支撑增长的底层结构,则会发现一个正在被重新定义的经济体系。面对2027年,全球经济的变化或许并不只体现在增长的速度,更体现在旧结构如何延续、新机制如何形成,以及二者在持续更替中最终塑造出怎样的经济运行形态。辨别这场发生于连续性之中的结构转换,正是我们把握2027年全球经济演化方向的重要线索。
图1:多重分化力量正在重塑经济格局(占GDP比重,%)
注:气泡大小表示IMF《世界经济展望》从2026年1月更新至2026年10月期间,各经济体对2026—2027年全球经济增长预测累计修正的绝对贡献。“能源净出口”定义为原油、成品油、天然气、煤炭、焦炭及褐煤的出口额减去进口额。“AI技术周期贸易敞口”为2025年人工智能相关硬件产品贸易差额
图2:不同技术进步情景下的全球潜在经济增速(%)
图5:全球政府债务持有结构及债务规模变化(占GDP的比重,%)
因时而变:新旧结构交替带来四重错配。 旧体系尚未退出、新体系又在加速形成,使全球经济的主要风险越来越表现为不同变量调整速度之间的错位。 一是财政扩张与融资约束之间的错配。 过去低利率时期积累的大量公共和私人债务正在进入更高利率环境,而财政赤字、产业投资和公共支出需求仍然较高。高政府债务与再融资风险尚未得到解决,长期国债收益率上升既受到政策利率预期推动,也受到财政担忧和期限溢价上升影响,使主权债市场更容易受到通胀和财政冲击。OECD数据显示,2025年成员国政府债务再融资需求达到13.5万亿美元,占政府总借款约80%。其中存量固定利率债券约有三分之一将在2026—2028年到期[5]。 二是AI投资与盈利兑现之间的错配。 人工智能正在推动半导体、数据中心、云计算和电力基础设施形成大规模资本开支,但投资扩张明显快于生产率和盈利兑现。IMF指出,AI核心企业融资杠杆正在上升,自2024年以来大型云计算企业占全球投资级公司债发行的比重已由不足1%升至约10%。部分AI循环融资交易形成约3000亿美元股权投资、6500亿美元债务与1.4万亿美元未来收入承诺[6]。一旦生产率和盈利改善慢于资本投入,当前的新增长动能也可能转化为资产价格和信用风险。 三是金融扩张与风险承载的错配。 金融风险正在更多从银行体系转向对冲基金、私人信贷、保险和养老金等非银金融部门。全球对冲基金总资产已由2013年的约4万亿美元增至2026年初的约13万亿美元[7]。保险和养老金对非流动性资产的配置增加,私人信贷借款人杠杆也处于较高水平。杠杆、拥挤交易和脆弱融资结构可能在市场压力时期放大价格波动。平稳时期看似充裕的市场流动性,在去杠杆过程中可能迅速消失。 四是技术创新与监管建设之间的错配。 金融技术和市场结构演进的速度正在快于监管、法律和基础设施的调整。资产代币化能够降低发行和结算成本、支持24小时交易并提高自动化程度,但当前市场仍面临法律确定性、监管清晰度、互操作性和结算资产不足等约束,同时可能放大杠杆、流动性和关联性风险。
与时偕行:全球经济的结构判断框架。 当支撑过去数十年经济运行的增长、合作与政策框架同时发生变化,以传统周期指标判断全球经济的有效性也在下降。对此,我们可以从三个维度建立新的判断框架,观察新结构能否完成对旧结构的替代,并最终形成帕累托改善: 一是替代是否有序, 即新旧结构转换能否保持合理节奏,使旧动能退出与新动能接续相互衔接,避免因转换过快或接续不足造成供给中断与政策急转; 二是替代是否充分, 即新的增长动能、贸易网络和政策机制能否形成足够规模,弥补旧结构退出留下的缺口; 三是替代是否平稳, 即结构调整产生的债务、通胀、资产价格与就业成本能否被经济体系有效吸收,避免局部压力演变为系统性风险。总体而言,有序性、充分性与平稳性越强,经济体由高摩擦过渡阶段走向新稳态的基础也将越为稳固。
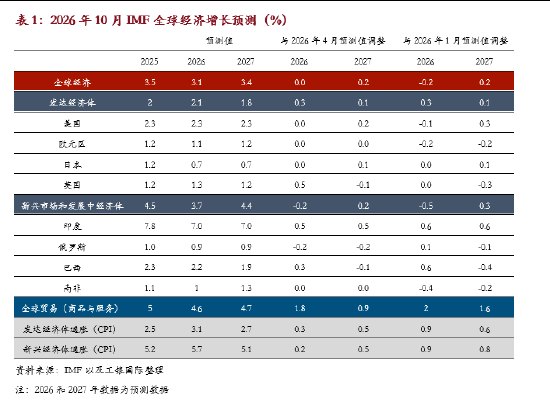
美国:新动能相对充分,关键在于能否平稳消化高估值与高债务。 美国仍是主要经济体中新旧增长动能衔接较充分的一端。居民消费保持韧性,科技相关投资持续扩张,技术创新与扩散有望在就业增速放缓的同时继续支撑生产率提升。人工智能、数据中心、半导体和电力基础设施正在形成新的资本开支链条。从有序性看,2027年私人投资可能较前期高位有所回落,但居民消费仍有望保持较强动能,意味着增长结构存在向更广泛需求扩散的空间。真正的不确定性更多体现在平稳性,包括AI投资能否转化为持续的生产率和盈利回报,高利率环境下财政赤字与公共债务能否保持可持续,以及高估值资产调整是否会通过金融条件收紧放大经济波动等结构性问题。预计2027年美国货币政策仍保持限制性水平,利率区间达到4.25~4.50%左右,具体节奏的关键仍在于通胀预期。经济增速方面保持温和,维持2.3%左右的GDP同比增长,失业率同比约为4.2%。考虑到基数效应,地缘政治冲突对通胀同比增速的推升作用或将逐步减弱,但价格绝对水平仍处高位,预计2027年通胀水平(CPI同比增长)回落到2.5%左右。
图7:美国经济增速与各部分贡献(%)
图9:欧元区经济增速预测,主要经济体经济表现分化(%)
图11: 日本1990年-2025年失业率与核心CPI(处于菲利普斯曲线陡峭区间)
(本文作者介绍:工银国际首席经济学家)
新浪财经意见领袖专栏文章均为作者个人观点,不代表新浪财经的立场和观点。
欢迎关注官方微信“意见领袖”,阅读更多精彩文章。点击微信界面右上角的+号,选择“添加朋友”,输入意见领袖的微信号“kopleader”即可,也可以扫描下方二维码添加关注。意见领袖将为您提供财经专业领域的专业分析。
新浪财经意见反馈留言板 电话:400-052-0066 欢迎批评指正